Self-Billing mit XRechnung: Rechnungstyp 389 einfach erklärt
Das Self-Billing-Verfahren, im deutschen Umsatzsteuerrecht als Gutschrift bezeichnet, lässt sich auch als XRechnung abbilden. Diese Seite zeigt, was sich dabei in der Datei ändert: welcher Rechnungstyp zu setzen ist, wie die Kennzeichnung als Gutschrift erfolgt, wie sich das Dokument von einer gewöhnlichen Rechnung unterscheidet und wie Berichtigungen abgebildet werden.
Abschnitt 01
Rollen und Ablauf
Beim Self-Billing erstellt der Leistungsempfänger die Rechnung für die Leistung seines Lieferanten. Im deutschen Umsatzsteuerrecht heißt diese Abrechnung Gutschrift. Sie ist nicht mit einer kaufmännischen Gutschrift (Credit Note) zu verwechseln. Nach § 14 Abs. 2 Satz 5 UStG ist dafür eine vorherige Vereinbarung zwischen beiden Seiten erforderlich. Der Lieferant bleibt der leistende Unternehmer, auch wenn der Kunde das Dokument erstellt. Widerspricht der Lieferant der erhaltenen Abrechnung, verliert sie die Wirkung einer Rechnung (§ 14 Abs. 2 Satz 6 UStG).
Format und Übertragungsweg sind getrennte Entscheidungen. XRechnung ist ein Rechnungsstandard und kann über jeden mit dem Empfänger vereinbarten Kanal übermittelt werden, auch über das Peppol-Netzwerk.
Abschnitt 02
Der Dokumenttyp 389
Die reguläre Self-Billing-Abrechnung wird mit dem Rechnungstyp 389 abgebildet. Das Feld BT-3 trägt den Code 389. In der folgenden Beispieldarstellung ist dieser Dokumenttyp als „Self-Billed Rechnung“ gekennzeichnet.
Kennzeichnung als Gutschrift. Abschnitt 14.5 Abs. 24 UStAE hält fest, dass die nach § 14 Abs. 4 Satz 1 Nr. 10 UStG geforderte Kennzeichnung bei einer E-Rechnung beispielsweise durch die Auswahl des entsprechenden Rechnungstyps erfolgen kann. Ein zusätzliches Wort im Freitext ist damit nicht erforderlich. Die Gutschrift im umsatzsteuerlichen Sinn (Code 389, Self-billed invoice) ist dabei von einer kaufmännischen Gutschrift (Code 381, Credit note) und einer Rechnungsberichtigung (Code 384, Corrected invoice) zu unterscheiden.
Abschnitt 03
Technische Einordnung
Abschnitt 04
Vergleich mit einer gewöhnlichen Rechnung
In beiden Beispielen liefern die Stadtwerke Kassel Strom an das Autohaus VW Kassel. Die Stadtwerke sind der Lieferant und das Autohaus ist der Kunde. Abgerechnet werden jeweils 30 MWh zu 80,00 € je MWh: 2.400,00 € netto zuzüglich 456,00 € Umsatzsteuer, insgesamt 2.856,00 € brutto.
Bei einer gewöhnlichen Rechnung mit dem Typ 380 erstellen die Stadtwerke Kassel die Rechnung und senden sie an das Autohaus VW Kassel, im Beispiel an billing@autohaus-vw-kassel.de.
Beim vereinbarten Self-Billing erstellt das Autohaus VW Kassel die Abrechnung mit dem Typ 389 im Namen der Stadtwerke Kassel und sendet sie an die Stadtwerke, im Beispiel an billing@stadtwerke-kassel.de.
Die wirtschaftlichen Rollen bleiben unverändert: Die Stadtwerke liefern den Strom, und das Autohaus bezahlt die Leistung. Nur die Erstellung und Übermittlung des Rechnungsdokuments erfolgen beim Self-Billing in umgekehrter Richtung.
So sieht es in der Visualisierung aus
Beide Darstellungen zeigen dieselbe Stromlieferung mit denselben Lieferanten- und Kundendaten, Mengen, Preisen und Steuerbeträgen. Die Parteien werden nicht gegeneinander ausgetauscht. Die Self-Billing-Abrechnung ist zusätzlich als „Self-Billed Rechnung“ gekennzeichnet. Unter den Darstellungen ist angegeben, wer das jeweilige Dokument erstellt und an wen es gesendet wird.
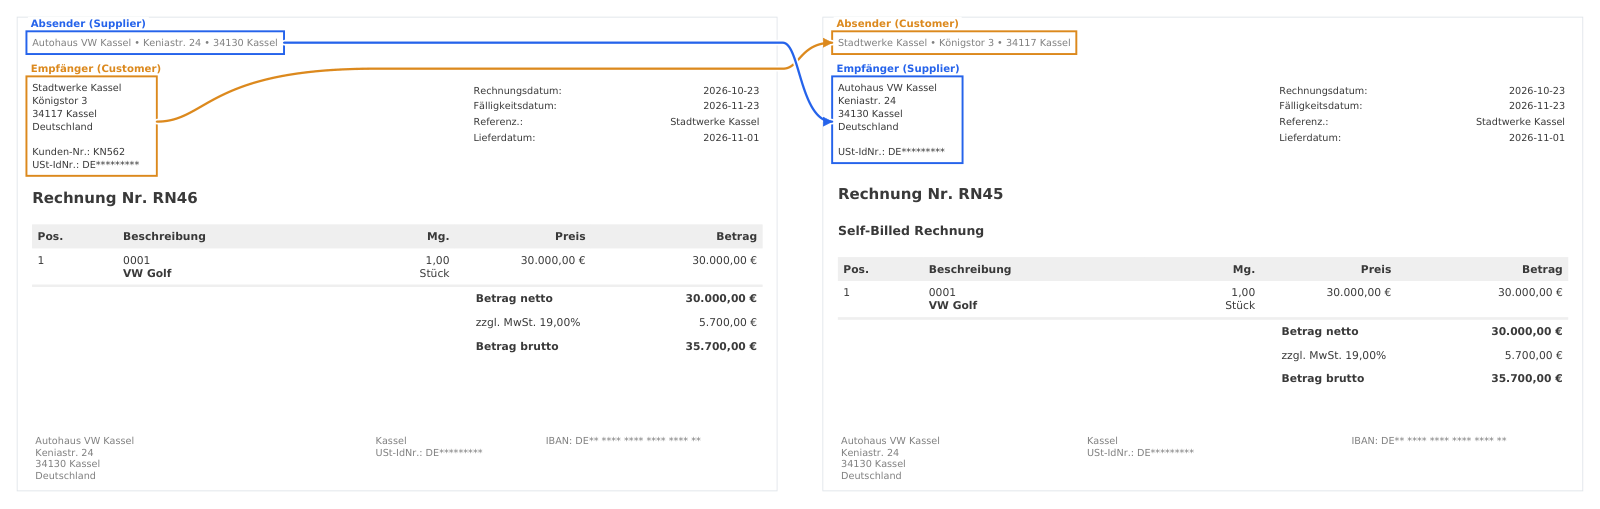
Die Angaben dienen der Veranschaulichung. Umsatzsteuer-Identifikationsnummern und IBAN sind anonymisiert, die E-Mail-Adressen sind Beispieladressen. Die dargestellte Übermittlung per E-Mail ist nur ein Beispiel für einen vereinbarten Übertragungsweg.
So sieht es in der XML-Datei aus
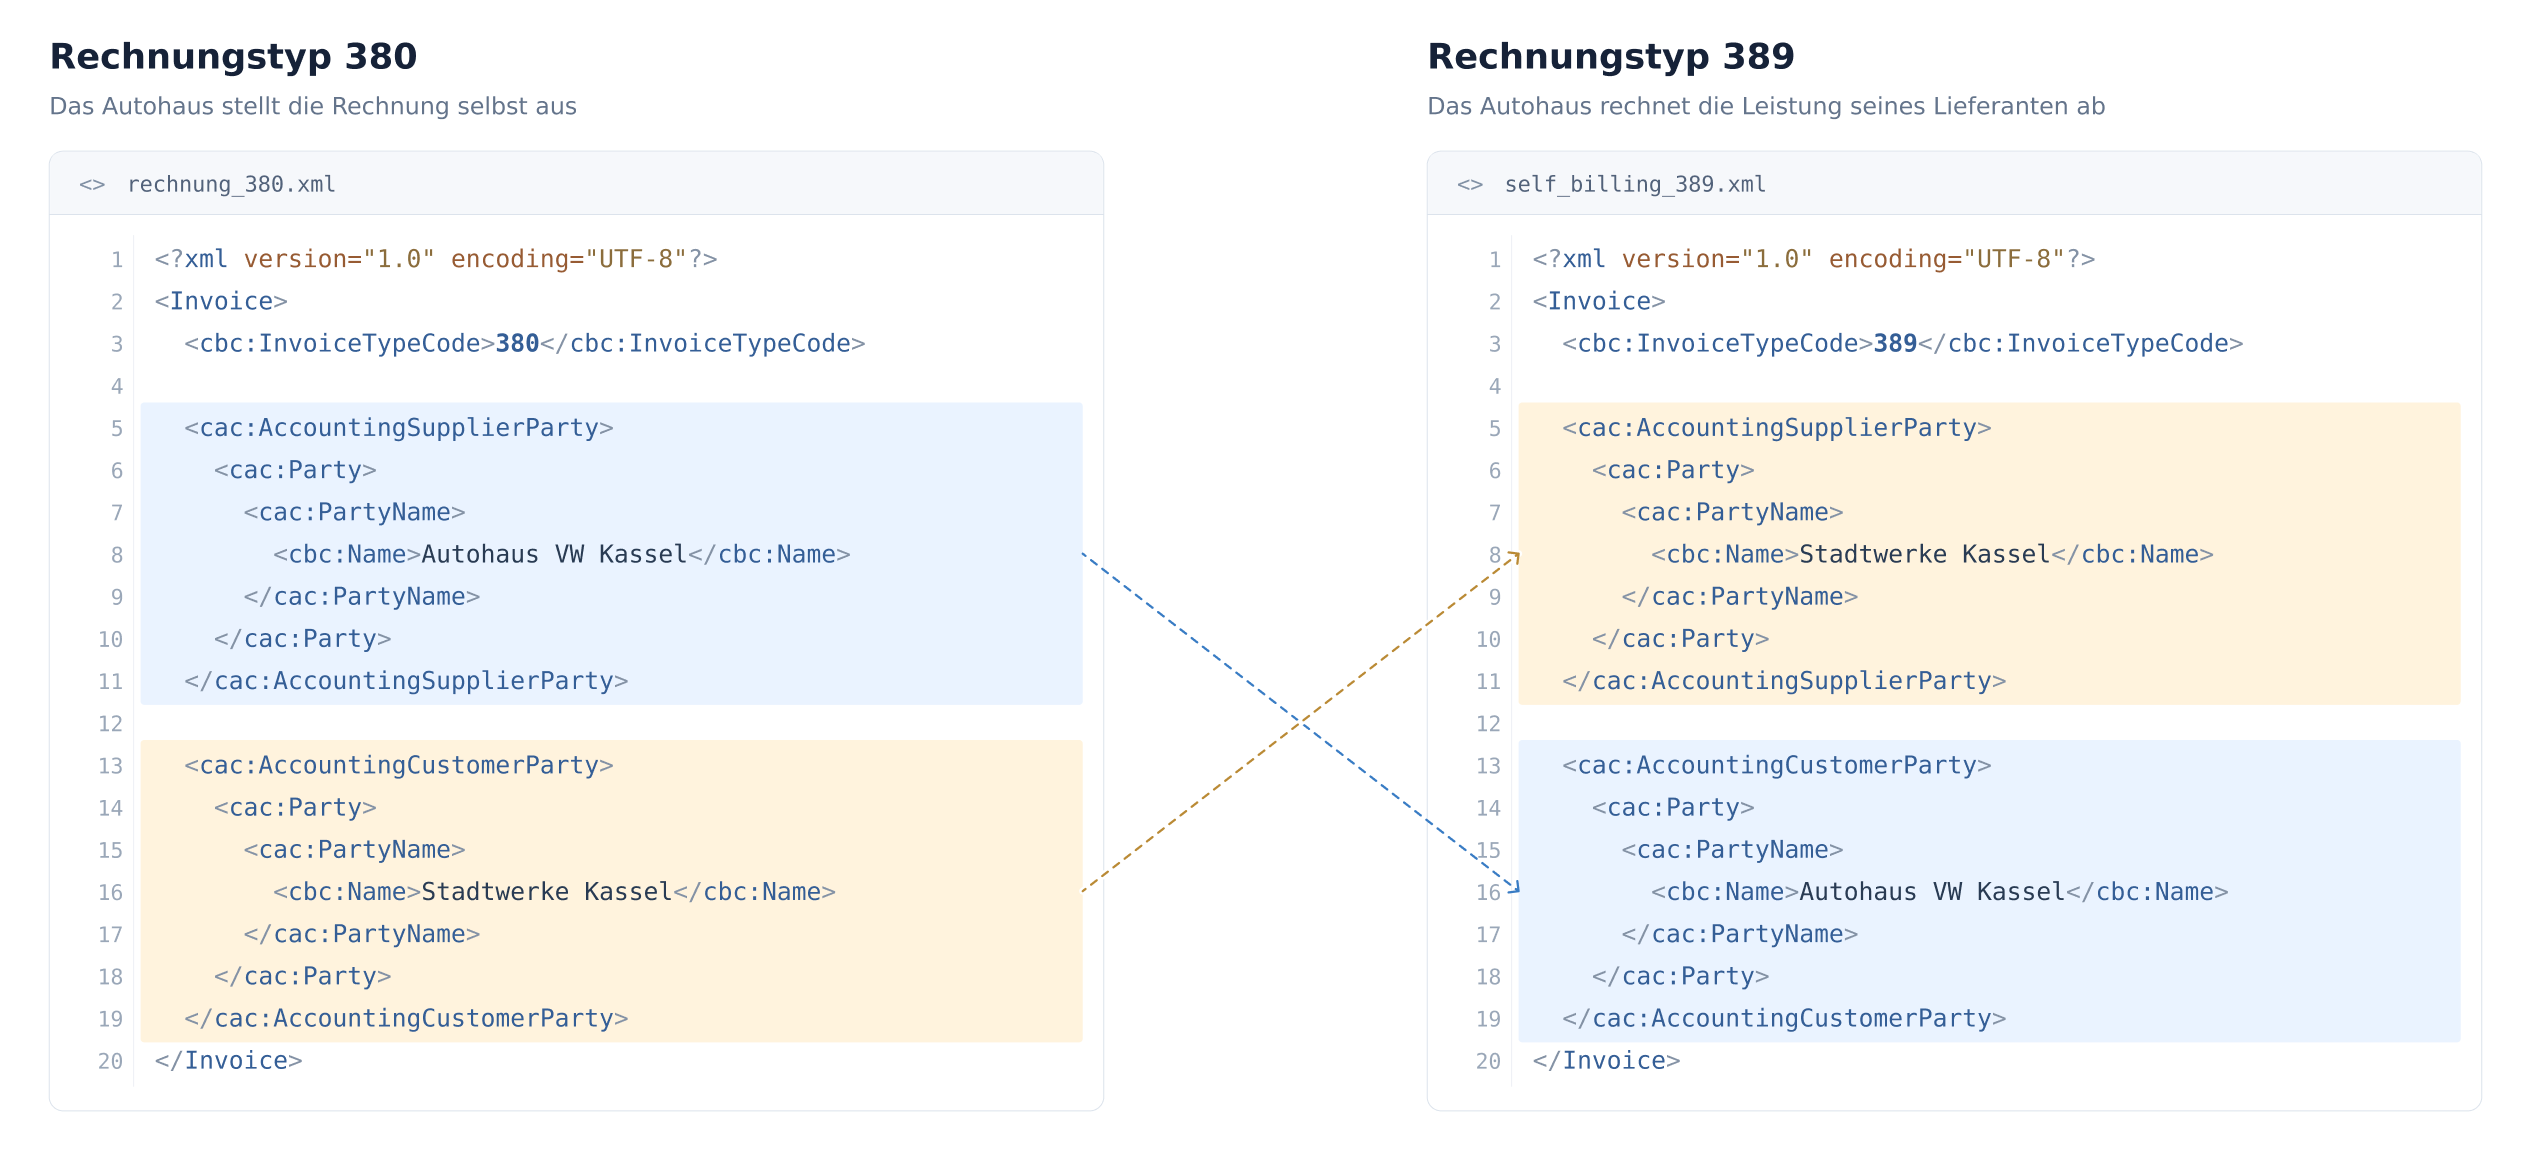
Auch in der XML-Datei bleiben die Geschäftspartner in denselben Feldern: cac:AccountingSupplierParty enthält in beiden Dokumenten die Stadtwerke Kassel als Lieferanten. cac:AccountingCustomerParty enthält in beiden Dokumenten das Autohaus VW Kassel als Kunden und Leistungsempfänger.
Das Kundenfeld bezeichnet damit den Empfänger der Leistung und nicht zwingend den Empfänger des Rechnungsdokuments. Beim Self-Billing erhält der Lieferant das vom Kunden erstellte Dokument.
Im folgenden UBL-Ausschnitt unterscheidet sich der Rechnungstyp: 380 für die gewöhnliche Rechnung und 389 für die Self-Billing-Abrechnung. Die beiden Parteienblöcke bleiben gleich.
Die Felder im Überblick
| Merkmal | Rechnungstyp 380 | Rechnungstyp 389 |
|---|---|---|
| Leistung im Beispiel | Stromlieferung der Stadtwerke Kassel an das Autohaus VW Kassel | Dieselbe Stromlieferung |
| Wer erstellt das Dokument | Stadtwerke Kassel als Lieferant | Autohaus VW Kassel als Kunde, im Namen des Lieferanten |
| Wer erhält das Rechnungsdokument | Autohaus VW Kassel | Stadtwerke Kassel |
| cac:AccountingSupplierParty | Stadtwerke Kassel | Stadtwerke Kassel |
| cac:AccountingCustomerParty | Autohaus VW Kassel | Autohaus VW Kassel |
| cbc:InvoiceTypeCode, BT-3 | 380 | 389 |
| Positionen, Mengen, Preise und Steuerbeträge | 30 MWh Strom zu 80,00 € je MWh | Identisch |
| Zahlungsrichtung | Autohaus VW Kassel zahlt an die Stadtwerke Kassel | Unverändert |
Die Format- und Prozesskennungen sind davon getrennt zu betrachten. cbc:CustomizationID bezeichnet das verwendete Regelwerk und bleibt bei demselben XRechnung-Profil gleich. cbc:ProfileID bezeichnet den Geschäftsprozess und ist nach den Vorgaben des vereinbarten Prozesses zu befüllen. Für Peppol BIS Self-Billing gelten die dafür festgelegten Self-Billing-Kennungen.
Abschnitt 05
Praxisbeispiele
Beide Beispiele zeigen eine typische Ausgangslage für das Gutschriftverfahren: Der Kunde kennt die abzurechnenden Mengen genauer als der Lieferant, weil er sie selbst erfasst. Statt auf eine Rechnung zu warten, erstellt er die Abrechnung und sendet sie an den Lieferanten.
Getränkelieferant: Abrechnung nach bestätigten Liefermengen
Ein Getränkelieferant beliefert regelmäßig eine Supermarktkette. Die Filialen nehmen die Ware an und erfassen die tatsächlich angenommenen Mengen im Warenwirtschaftssystem. Beide Unternehmen vereinbaren deshalb das Gutschriftverfahren.
| Merkmal | Wert |
|---|---|
| Wer erstellt die Abrechnung | Die Supermarktkette als Leistungsempfänger |
| Grundlage | Die in den Filialen bestätigten Annahmemengen und die vereinbarten Preise |
| Rechnungstyp in BT-3 | 389, Self-billed invoice |
| Lieferant in der Datei | Der Getränkelieferant in cac:AccountingSupplierParty |
| Kunde in der Datei | Die Supermarktkette in cac:AccountingCustomerParty |
| Position | 1.000 Getränkekisten zu je 12,00 € |
| Betrag netto | 12.000,00 € |
| Was der Lieferant tut | Er prüft Mengen und Preise und erhält die Zahlung |
Illustratives Beispiel. Pfand, Rabatte und Umsatzsteuer sind in den Nettobeträgen nicht berücksichtigt.
Stromlieferung: Der Kunde erstellt die Abrechnung
Die Stadtwerke Kassel liefern Strom an das Autohaus VW Kassel. Beide Unternehmen haben das Self-Billing-Verfahren vereinbart. Für den vereinbarten Abrechnungszeitraum liegen dem Autohaus bestätigte Verbrauchsdaten vor. Auf dieser Grundlage erstellt es die Abrechnung im Namen der Stadtwerke und sendet sie an billing@stadtwerke-kassel.de.
| Merkmal | Wert |
|---|---|
| Wer erstellt die Abrechnung | Autohaus VW Kassel als Kunde und Leistungsempfänger |
| Wer erhält das Rechnungsdokument | Stadtwerke Kassel als Lieferant |
| Grundlage | Bestätigte Verbrauchsdaten und der vereinbarte Preis |
| Rechnungstyp in BT-3 | 389, Self-billed invoice |
| Lieferant in der Datei | Stadtwerke Kassel in cac:AccountingSupplierParty |
| Kunde in der Datei | Autohaus VW Kassel in cac:AccountingCustomerParty |
| Position | 30 MWh Strom zu 80,00 € je MWh |
| Betrag netto | 2.400,00 € |
| Umsatzsteuer im vereinfachten Beispiel | 456,00 € bei 19 % |
| Betrag brutto | 2.856,00 € |
| Was der Lieferant tut | Er prüft die Abrechnung und erhält die Zahlung vom Autohaus |
Vereinfachtes Beispiel. Die steuerliche Behandlung richtet sich nach dem konkreten Umsatz.
Abschnitt 06
Wenn die Abrechnung korrigiert werden muss
Die Korrektur erfolgt als neue Abrechnung des Leistungsempfängers mit dem Code 389 über die korrigierten Werte. Damit bleibt die Kennzeichnung als Gutschrift über den Rechnungstyp erhalten. Der Verweis auf die ursprüngliche Abrechnung gehört in die Gruppe BG-3, die Referenz auf eine vorausgegangene Rechnung.
Im Beispiel der Stromlieferung wird die abgerechnete Menge nachträglich von 30 MWh auf 28 MWh korrigiert. Bei unverändert 80,00 € je MWh beträgt die korrigierte Abrechnung 2.240,00 € netto. Sie verweist auf die ursprüngliche Abrechnung über 2.400,00 € netto.
Dieser Weg ist ausdrücklich vorgesehen. Das BMF-Schreiben vom 15. Oktober 2026 fügt in Abschnitt 14.11 Abs. 2 UStAE einen neuen Satz 7 ein. Danach kann die Berichtigung oder Ergänzung einer E-Rechnung in Form einer Gutschrift durch den Leistungsempfänger erfolgen, vorausgesetzt, dies wurde vorher vereinbart und es wird spezifisch und eindeutig auf die ursprüngliche Rechnung Bezug genommen.
Zugleich hält Randnummer 20 desselben Schreibens fest, dass technisch noch nicht festgelegt ist, mit welchem Rechnungstyp die in der Praxis gebräuchlichen Berichtigungsvorgänge darzustellen sind. Nach Randnummer 21 kann derzeit jede in der Praxis taugliche Art der Rechnungskorrektur verwendet werden, solange sich aus der Gesamtschau von ursprünglicher Abrechnung und Berichtigung die tatsächlich zu berücksichtigenden Rechnungsangaben klar und eindeutig ergeben. Die Einzelheiten gehören deshalb in die Vereinbarung zwischen den Beteiligten.
Achtung bei der Buchung. Die berichtigte Abrechnung lautet über den vollständigen korrigierten Betrag, nicht über die Differenz. Eine korrigierte Gesamtabrechnung und ein Differenzbeleg haben unterschiedliche Funktionen. Bereits gebuchte oder gezahlte Beträge sind entsprechend zu berücksichtigen.
Quellen
KoSIT: Spezifikation Standard XRechnung 3.0.2
KoSIT: Versionen und Bundles der XRechnung
BMF: Schreiben vom 15. Oktober 2026 zur obligatorischen elektronischen Rechnung
BMF: Schreiben vom 15. Oktober 2025, Neufassung von Abschnitt 14.5 Abs. 24 UStAE

